2026年8月13日至24日,南京财经大学金融学院“数字普惠金融调研实践团”先后赴江苏省苏州市、无锡市、张家港市及上海市,走访了东吴证券投资者教育基地、国联民生证券投资者教育基地、张家港农村商业银行等多家金融机构,围绕“AI技术在数字普惠金融各环节的落地现状”开展专题调研,足迹覆盖长三角核心区域。此次调研旨在回答一个问题:在数字普惠金融由“扩面”转向“提质增效”的当下,人工智能究竟走到了哪一步,又卡在了哪里。
调研背景:普惠金融提质增效中的“AI变量”
乡村振兴战略纵深推进,数字普惠金融已进入“提质增效”的关键阶段,从追求服务覆盖面转向提升服务效率、降低服务成本。在这一转变中,人工智能被视为撬动普惠金融降本增效、弥合金融资源城乡分布不均的关键变量。然而,AI在普惠金融一线的真实落地情况如何,业界众说纷纭。为获取一手观察,实践团赴苏州、无锡、张家港、上海等地,走访了证券投资者教育基地和商业银行两大业态的多家金融机构。上海等地的走访作为调研的重要一环,为团队理解AI在不同金融业态、不同能级城市间的应用差异提供了参照。在走访多家机构后,实践团选取东吴证券投资者教育基地、国联民生证券投资者教育基地、张家港农村商业银行三家代表性机构进行深度剖析。
在苏州:东吴证券投教基地的“在地化”路径
在苏州,东吴证券投资者教育基地作为国家级投资者教育基地,其投教模式的核心并不在于AI技术的密集应用,而在于“在地化”的文化触达与线下深耕。基地常态化开展投教“五进”活动,即进社区、进校园、进乡村、进企业、进楼宇,并以基地为中心打造3—5公里投教服务圈,将金融知识普及嵌入居民日常生活半径。同时举办投教集市、基地研学打卡等活动,降低投教参与门槛。
东吴基地打造了“小秀财”特色IP,并将其与苏州评弹、吴地非遗动画等本土文化相结合。为破解老年群体“不会用、看不懂”的难题,基地制作了带字幕的方言版本短视频,并辅以小程序、直播等数字化分发渠道。调研中实践团注意到,东吴基地虽已尝试用AI辅助生成图文、PPT初稿以提升工作效率,但智能问答、个性化推荐等功能尚未大规模落地,所有AI产出的内容均须经人工审核后方可对外发布,其模式底色是“在地化”而非“智能化”。基地方面坦言,投教效果难以量化,偏远乡村仍存在覆盖盲区,老年人对智能设备的操作障碍,使纯线上内容必须配合线下下乡活动才能真正落地。

图为实践团成员在东吴证券访谈现场 周毅恒供图
在无锡:国联民生证券的“系统化”AI布局
在苏州之外的调研中,实践团发现了另一种完全不同的路径。与东吴基地“弱AI、重在地化”不同,在无锡的国联民生证券投资者教育基地,AI已嵌入投教内容生产、智能交互与风险防范的全链条,呈现出鲜明的“系统化”特征。
在AI内容生产环节,基地运用人工智能辅助生成图文、视频初稿,显著提升内容产出效率,并建立“参考官方素材—明确内容来源—人工审核”的三重审核机制,确保AI产物合规可控、来源清晰。在AI智能交互环节,基地配备了智能讲解员、互动问答系统、数字人讲师及具身智能机器人,在“5·15”等重大活动中,机器人讲解与AI互动问答贯穿投教全流程,实现从“普适教育”到“精准滴灌”的升级,大幅提升投教的互动性与体验感。
在平台建设层面,基地以“友友财商学院”智能化投教资讯平台为载体,整合名师宣教、投教课堂、热门直播、社区等模块,运用大数据、云计算等技术实现投教内容的智能化分发,其名师宣讲栏目已上线36堂财商公开课,线上点击量超72万次。此外,基地将AI向投资者画像与风险测评、异常交易识别、非法证券活动预警等更深层场景延伸,探索投资者适当性管理的智能化。在反诈创新方面,基地打造二维码诈骗沉浸式体验,还原“扫码引流—投资诱导—资金转移”作案链路,并联合无锡滨湖法院共建融合法庭,集证券微课堂、远程融合法庭与普法直播于一体。基地方面同样指出,县域投资者数字足迹稀疏、行为数据分散,使AI模型在县域场景下的训练与适配仍需依托人机协同、以线下触点补充数据。
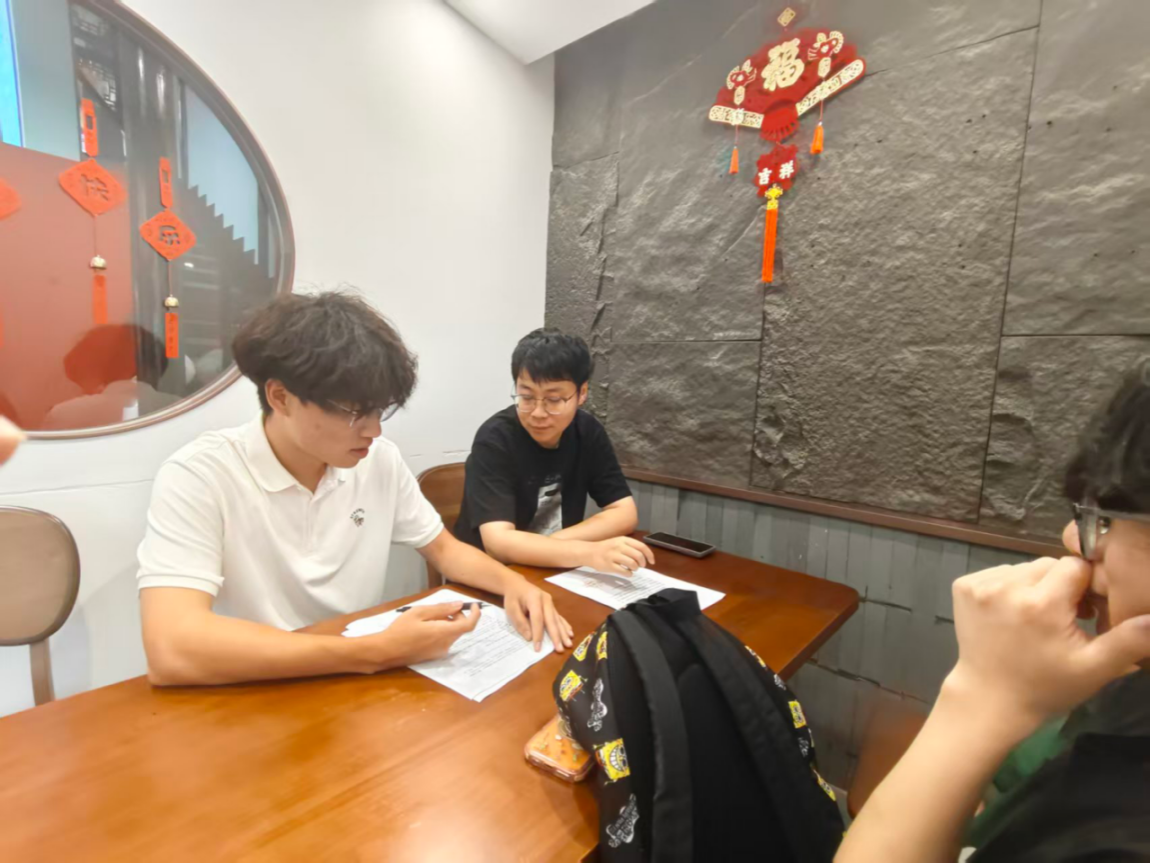
图为实践团在国联民生证券访谈现场 吴昊供图
在张家港:农商行的AI“辅助进化”路径
在投教机构之外,实践团还走访了多家商业银行,其中张家港农村商业银行的AI实践尤为典型。张家港农商行的数字化基础已相当扎实:智能柜台下沉至村委等人口集中区域,便携式柜台(形似行李箱)由客户经理携带上门,叠加手机银行、微信银行等线上渠道,构成覆盖城乡的服务网络。业务数据印证了这一基础的价值——截至上年末,该行普惠小微类贷款较年初增长113亿元,涉农小微贷款余额占普惠类各项贷款比重达90%,普惠型涉农贷款增速约为全行各项贷款平均增速的九倍。
在AI应用层面,张家港农商行走的是一条“辅助进化”路径,AI并非替代人工,而是嵌入信贷全流程提升效率。其一,在业务办理环节,利用AI的OCR识别功能自动录入客户身份证、户口本等基础资料,大幅减轻前台录入负担;其二,在信贷调查环节,引入AI征信分析,三五秒钟即可从十几页征信报告中提取负债、信用状况等核心信息;其三,在风控环节,结合行内信贷数据与人行征信、社保、公积金等外部数据开展综合分析,一旦监测到风险点即自动预警。目前该行信贷流程中约20%—30%的环节由AI辅助,未来目标是将这一比例提升至80%。在自主研发层面,该行坚持“既懂技术又懂业务”的复合型人才策略,引进的科技人才须先在业务条线轮岗一至两年,并启动AI需求自主开发竞赛,鼓励全员立足岗位挖掘痛点、自主开发。
与此同时,调研也观察到县域AI落地的现实制约:AI模型初期存在误判,需持续投喂数据打磨;自有AI模型训练周期长、第三方技术难以匹配银行业务逻辑,自研之路任重道远。

图为实践团在张家港农商银行访谈现场 曹艺严供图
共性发现:AI仍是“辅助”,远未替代人工
在走访上海及其他地区的机构时,团队同样关注到类似的现象。综合上海及苏南多家金融机构的调研情况,实践团总结出几点共性发现:其一,AI目前仅是“辅助”角色,远未实现人工替代,无论在投教还是信贷场景,AI都停留在效率提升层面;其二,数字鸿沟顽固存在,老年群体、低学历群体仍高度依赖线下服务;其三,数据是共同短板,县域客户的“数字足迹稀疏”制约着模型训练与精准风控;其四,合规与风控是各机构共同坚守的底线,AI生成内容均须人工审核后方可对外;其五,落地路径各有不同——东吴证券是“在地化”、国联民生证券是“技术驱动”、张家港农商行是“业务嵌入”,AI的作用边界因机构业态与客群结构而异。
结语:理想与现实之间,仍需久久为功
综合上海及苏南多家金融机构的调研情况,实践团认识到,AI之于数字普惠金融,正处于“理想丰满、现实骨感”的爬坡期:技术被寄予厚望,但真正落地的仍是“辅助”;普惠目标清晰,但数字鸿沟与数据短板依旧横亘。AI并非普惠金融的万能解药,唯有在坚守合规底线、尊重客群结构的基础上,循序渐进地推进人机协同,方能将技术红利真正转化为普惠实效。此次调研也为团队后续围绕“县域数字普惠金融痛点与服务体系优化”的深化研究,提供了扎实的一线依据。

图实践团成员于东吴证券投资者教育基地合影 工作人员供图
(通讯员 叶子睿)


